Ein Phishing-Fall könnte Ende November in Belgien zu einem juristischen Präzedenzverfahren für Bankkunden werden. Eine französischsprachige Kundin will die Bank Belfius vor dem Strafgericht in Brüssel verklagen, weil sie nach einem Phishing-Angriff nach ihrer Darstellung den Verlust ihres Geldes nicht erstattet bekam. Der Prozess soll am 30. November beginnen.
Sollte es sich tatsächlich um das erste Verfahren dieser Art in Belgien handeln, wie aus dem Umfeld des Falls verlautet, könnte der Prozess weit über den konkreten Streit zwischen der Kundin und ihrer Bank hinausreichen. Im Kern geht es um eine Frage, die für immer mehr Opfer von Online-Betrug von Bedeutung ist: Wann muss eine Bank für den Schaden eines Kunden aufkommen – und wann kann sie ihm vorwerfen, selbst für den Verlust verantwortlich zu sein?
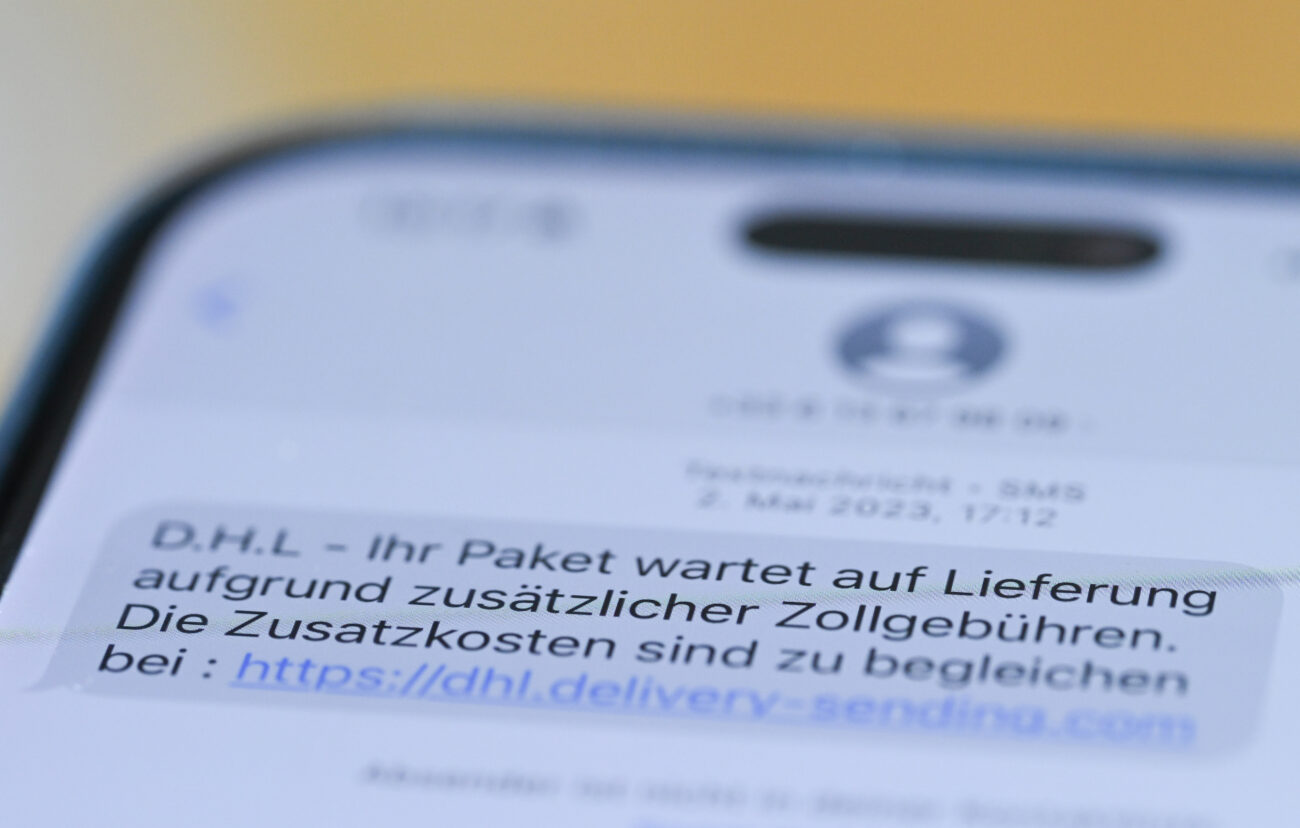
Phishing-Angriffe gehören inzwischen zu den häufigsten Formen des digitalen Betrugs. Kriminelle geben sich per E-Mail, SMS oder Telefon als Bank, Behörde oder Unternehmen aus und versuchen, ihre Opfer zur Preisgabe vertraulicher Daten oder zur Ausführung von Überweisungen zu bewegen.

Den Betrügern ist jedes Mittel recht, um Ihnen vertrauliche Informationen zu entlocken. Foto: Shutterstock
Belfius warnt seine Kunden ausdrücklich davor, PIN-Codes, Sicherheitsdaten oder mit dem Kartenleser erzeugte Codes telefonisch oder elektronisch weiterzugeben. Wer Opfer eines Betrugs geworden ist, soll sich nach Angaben der Bank unverzüglich an den speziellen Belfius-Fraud-Service wenden und Anzeige bei der Polizei erstatten.
Allerdings ist die Frage, ob ein Opfer auf seinen Schaden sitzen bleibt, damit nicht beantwortet. Gerade bei professionell vorbereiteten Betrugsfällen verschwimmt die Grenze zwischen einem erkennbaren Fehler des Kunden und einer Täuschung, die auch ein aufmerksamer Verbraucher kaum durchschauen konnte.
Moderne Phishing-Angriffe sind längst nicht mehr zwangsläufig an schlechten Formulierungen oder offensichtlichen technischen Fehlern zu erkennen. Betrüger kopieren Logos, Internetseiten und Kommunikationsformen zunehmend professionell. Belfius Direct Assurances wies erst kürzlich selbst darauf hin, dass Betrugsversuche heute teilweise mit täuschend echten Dokumenten und korrekten persönlichen Daten arbeiten.
Genau an dieser Schnittstelle dürfte der Brüsseler Prozess besondere Aufmerksamkeit finden. Die Kundin wird voraussichtlich darlegen müssen, wie es zu dem Phishing-Vorfall kam und weshalb sie sich als Opfer einer gezielten Täuschung sieht. Auf der anderen Seite wird die Haltung von Belfius und die Frage im Mittelpunkt stehen, auf welcher Grundlage eine Erstattung abgelehnt wurde.
Das Strafgericht in Brüssel ist unter anderem für Delikte im Zusammenhang mit Computerkriminalität zuständig. Seine Verhandlungen sind grundsätzlich öffentlich.

Banken – wie hier die ING – warnen vor „Phishing“.
Für Bankkunden könnte der Fall deshalb eine grundsätzliche Bedeutung bekommen. Sollte das Gericht den konkreten Ablauf des Betrugs und die Verantwortung der beteiligten Parteien ausführlich bewerten, könnte das Verfahren wichtige Hinweise für künftige Auseinandersetzungen zwischen Phishing-Opfern und Banken liefern.
Der Fall zeigt zugleich, wie stark sich das Verhältnis zwischen Banken und ihren Kunden im digitalen Zeitalter verändert. Früher stand bei Betrugsfällen häufig die Frage im Vordergrund, ob eine Karte gestohlen oder ein Konto unmittelbar missbraucht worden war. Heute können Kriminelle ihre Opfer dazu bringen, selbst Handlungen vorzunehmen, die technisch wie reguläre Bankgeschäfte aussehen.
Gerade deshalb wird die juristische Bewertung zunehmend kompliziert: War die Zahlung tatsächlich autorisiert – oder wurde der Kunde durch eine gezielte Täuschung zu einer Handlung verleitet, deren Folgen er nicht überblicken konnte?
Die Verhandlung am 30. November wird deshalb mit besonderem Interesse verfolgt werden. Noch sind wesentliche Einzelheiten des konkreten Falls – darunter der genaue Ablauf des Betrugs, die Höhe des entstandenen Schadens und die rechtliche Argumentation der Parteien – öffentlich nicht umfassend dokumentiert. Sollte das Verfahren wie angekündigt beginnen, könnte es jedoch zu einem wichtigen Testfall für die Verantwortung belgischer Banken gegenüber Opfern von Phishing und Online-Betrug werden. (cre)
Also zuerst bin ich mal für den Schaden verantwortlich. Denn wir sind viel zu gutgläubig. Wer so einfach seine Daten im Internet Preis gibt, handelt leichtsinnig.
Ich sehe die Bank da nicht in der Verantwortung.
Denke schon dass sich die Sache sicherheitstechnisch verbessern lässt.
Vielleicht mit einer App der Bank, die unabhängig von der App der Bank selbst ist, die man immer nutzt.
Diese App sollte erkennen, wenn man dabei ist eine Zahlung online zu tätigen.
Die App sollte dann prüfen ob die Kontodaten des Empfängers, überhaupt bekannt sind, für die Einnahme durch den Verkauf von Güter oder Dienstleistungen im www.
Sollte dem nicht der Fall sein, alarmiert automatisch diese App die eigene Bank.
Diese wiederum hält das Geld automatisch so lange zurück, bis sich die Möglichkeit ergibt, die Sache selbst zu überprüfen.
Noch mehr Kontrolle? Sich etwas schlauer verhalten tut’s auch…
Für solche Betrugsfälle müsste man die Politiker verantwortlich machen, die die Menschen dazu zwingt mit digitalem Geld zu bezahlen! Immer wieder sieht man im Fernseher, dass bei Polizeikontrollen Menschen sofort unter Verdacht stehen, wenn sie eine größere Summe Bargeld mitführen. Selbst kleiner Einkäufe dürfen oft nicht mehr bar beglichen werden – wieso eigentlich?
Diese Digitalisierung führt nur zur Überwachung des „kleinen Mannes“ öffnet aber gleichzeitig sämtliche Türen und Tore für die Geldschöpfung der Banken und deren Zinseinnahmen auf nicht existierendes Geld!
Auf das Internet kann weltweit zugegriffen werden, wenn dann festgestellt wird, dass der Betrüger von Afrika aus handelt, heben die Strafverfolgungsbehörden die Schultern und sagen, da können wir leider nicht helfen!
Bei unserem Geldsystem liegt, staatlich gewollt, einiges im Argen! Wieso gibt es eine EZB die 2% Inflation anstrebt – das ist eine Enteignung der arbeitenden Bevölkerung, leider scheinen die Wenigsten das zu verstehen. Inflation entsteht nicht durch die arbeitende Bevölkerung … das sollten sich die, die alles erarbeiten (müssen!) immer vor Augen halten …
Ich denke Herr Politik Sie machen sich die Sache da etwas zu einfach.
Die Bargeldgrenze in Belgien liegt bei 3.000 € und gilt nicht bei Zahlungen zwischen Privatpersonen, allerdings wohl bei Zahlungen an Unternehmer. Das Ganze dient dazu Schwarzgeldzahlungen zu vermeiden und Geld aus kriminellen Machenschaften zu erfassen.
Und auch die Inflation entsteht nicht einfach von oben herab. In Belgien ist ein grosser Antreiber der Inflation die automatische Anbindung an den Index, so wie sie sonst eigentlich nirgendwo existiert.
Die Löhne steigen mit den Lebenshaltungskosten, die gestiegenen Löhne sorgen für steigende Produktpreise, die gestiegenen Produktpreise sorgen für einen höheren Index, die Löhne werden wieder angepasst, usw usw Hinzu kommen Lebenshaltungskosten aus Energiepreisen, Rohstoffpreisen, usw usw
Politiker, es gibt zahlreiche Situationen, wo man mit Bargeld auch kleine Beträge nicht mehr bezahlen kann. Viele Automaten, auch die der Eisenbahn, deren Schalter natürlich geschlossen sind. Es besteht für Unternehmen eine Verpflichtung elektronische Zahlungen anzunehmen, bar keine Bargel anzunehmen.
Die automatische Indexierung besteht auch in Luxemburg, allerdings gedeckelt, und in Griechenland. Und ja, sie wurde früher größtenteils durch Rationalisierung d.h. auch Entlassungen, abgeschwächt.
@Politiker(05/09/2026 15:54)
Gut das es den(automatischen) Index NOCH gibt.
Als Pensionierter würde ich nichts dazu bekommen, denn Rentenerhöhungen wie zB in Deutschland gibt es in Belgien nämlich nicht.
Bei meiner Rente bekam ich 18,78€ Netto(!!!!!!) als Indexerhöhung überwiesen.
aber dafür zahle ich schon seit über 40 Jahren einen „Solidaritätsprämie“ die De Haene damals eingeführt hatte und nur für…1 Jahr bestehen sollte.
https://www.deutschlandfunk.de/nach-gescheiterter-erpressung-hacker-veroeffentlichen-private-daten-von-buergern-im-darknet-100.html
————————————————————————-
Es scheint, als bleibe das Thema 《Betrug im Netz》 aktuell .
Hugo Egon Bernhard von Sinnen, ja ja, die Geister, die die Elite und wir, riefen.
WK / Halten Sie die Mitteilung im Link für eine Fake Nachricht, oder wie darf ich Ihren Kommentar verstehen?
Hugo Egon Bernhard von Sinnen, Sie der Autor vieler verklausulierter Beiträge verstehen das nicht?
WK / Ach so. Erklären sie das lieber unserem 5/11
„Überwachung des kleines Mannes“ durch das Bezahlterminal… Mimimi! Könnte ja einer erfahren, dass ich beim Bäcker war.
Dann wohl mit dem Smartphone durch die Pampa dackeln.
# Frittewelsch / ⚙️ Einstellungen
Standort\ Ein? – Aus ? AUS = OFF
oder / und / Flug ✈️ Modus AN = ON
Letzte Möglichkeit 📴 😉